سقف تراکنش های بانکی یکی از موضوعاتی است که هنگام انتقال وجه، خرید با کارت، دریافت پول نقد یا جابه جایی مبالغ بالا اهمیت پیدا می کند. بسیاری از افراد تصور می کنند یک عدد ثابت برای تمام عملیات بانکی وجود دارد، در حالی که مبلغ مجاز به نوع تراکنش، روش انتقال، حضوری یا غیر حضوری بودن عملیات و مقررات بانک مرکزی بستگی دارد.
اگر برای شما هم سوال است که سقف تراکنش بانکی چیست، باید گفت منظور حداکثر مبلغی است که می توان در یک بازه مشخص و از طریق یک ابزار بانکی جابه جا یا خرج کرد. برای مثال، سقف کارت به کارت با سقف انتقال از طریق پایا یا ساتنا یکسان نیست. حتی ممکن است سقف یک روش برای عملیات حضوری و غیر حضوری تفاوت داشته باشد.
بنابراین، پیش از انتقال وجه بهتر است روش مناسب را بر اساس مبلغ، سرعت مورد نیاز و مقصد پول انتخاب کنید. در ادامه، مهم ترین سقف های انتقال و تراکنش بانکی را بررسی می کنیم.
سقف تراکنش بانکی چیست و چرا تعیین می شود؟
سقف تراکنش بانکی در واقع محدودیتی است که شبکه بانکی برای کنترل مبلغ عملیات مالی تعیین می کند. این محدودیت ها با اهداف مختلفی مانند افزایش امنیت حساب ها، کاهش احتمال سوء استفاده، مدیریت جریان پول و اجرای الزامات مبارزه با پولشویی ایجاد شده اند.
برای نمونه، اگر شخصی بخواهد مبلغی را به حساب دیگری منتقل کند، نمی تواند همیشه از کارت به کارت استفاده کند و هر مبلغی را در یک مرحله انتقال دهد. برای مبالغ بالاتر، سامانه هایی مانند پایا، ساتنا یا پل کاربرد بیشتری دارند.
نکته مهم این است که سقف تراکنش لزوما به معنی محدودیت موجودی حساب نیست. ممکن است حساب شما موجودی کافی داشته باشد، اما روش انتخابی اجازه انتقال کل مبلغ را در یک تراکنش ندهد.
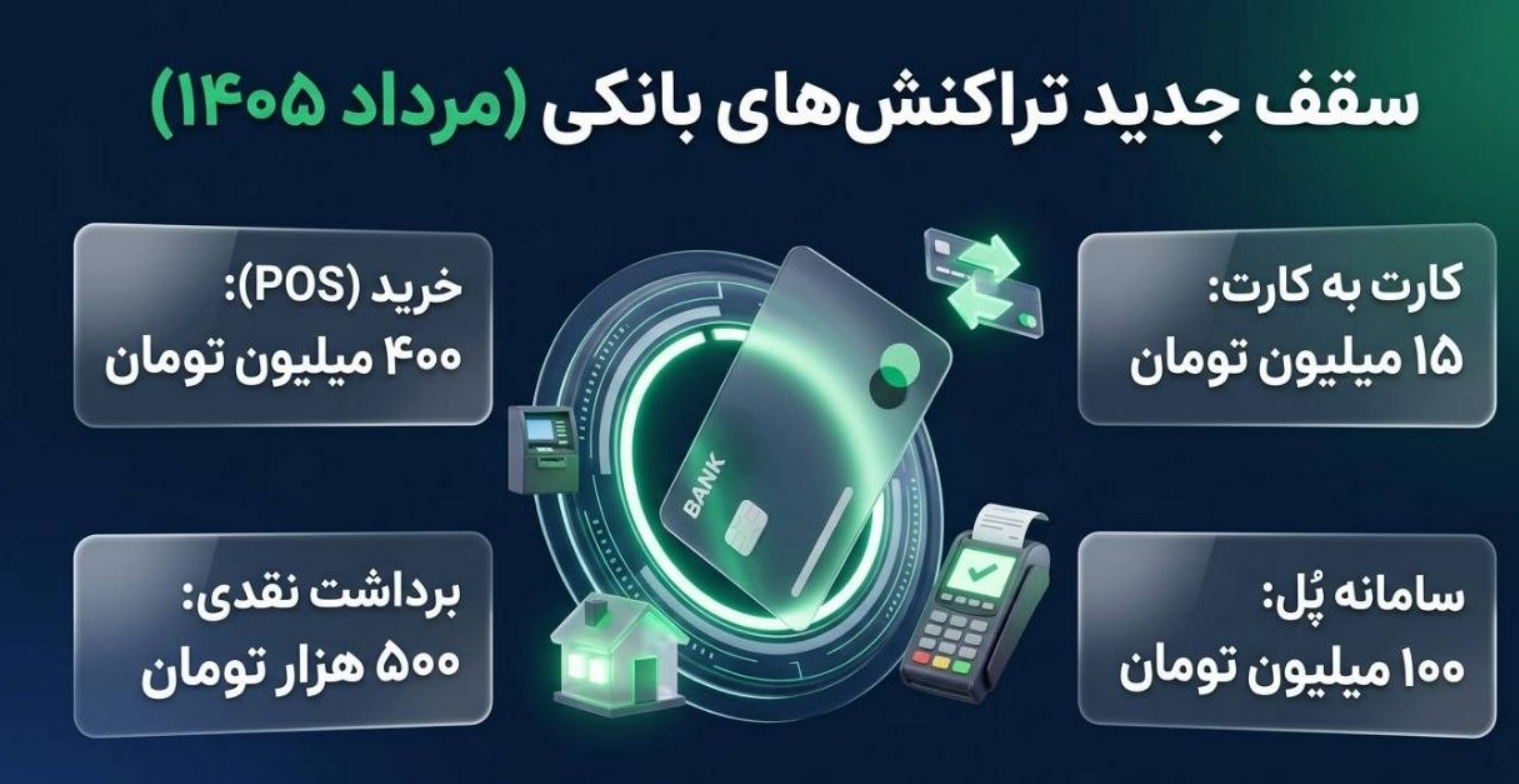
تراکنش بانکی در سال 1405
بانک مرکزی با هدف تسهیل پرداختها، سقف خدمات بانکی را بهروزرسانی کرده است. این اعداد و ارقام جدید (مربوط به مرداد ۱۴۰۵) را حتماً به خاطر بسپارید تا در مواقع ضروری پشت سیستم بانکی معطل نشوید:
کارتبهکارت:
سقف انتقال روزانه برای هر کارت به ۱۵ میلیون تومان رسیده است. این محدودیت برای مجموع تراکنشهای یک کارت در یک شبانهروز اعمال میشود.خرید از دستگاه کارتخوان (POS):
سقف خرید روزانه با هر کارت بانکی ۴۰۰ میلیون تومان است.برداشت نقدی (عابربانک):
برای دریافت وجه نقد از خودپردازها، روی مبلغ ۵۰۰ هزار تومان در روز حساب کنید.انتقال وجه از سامانه پُل:
اگر قصد جابهجایی مبالغی بالاتر از سقف کارتبهکارت را دارید، بهترین جایگزین سامانه «پُل» است که سقف انتقال آن ۱۰۰ میلیون تومان تعیین شده است.
سقف کارت به کارت چقدر است؟
کارت به کارت یکی از پرکاربردترین روش های انتقال وجه در ایران است و بیشتر برای مبالغ روزمره مورد استفاده قرار می گیرد. طبق محدودیت های اعلام شده، سقف انتقال وجه کارت به کارت از طریق ابزارهایی مانند خودپرداز، اینترنت بانک و همراه بانک برای هر کارت، روزانه 10 میلیون تومان است. برخی اپلیکیشن های پرداخت نیز ممکن است محدودیت های متفاوتی در چارچوب مقررات بانکی داشته باشند.
بنابراین اگر قصد انتقال 30 میلیون تومان را داشته باشید، کارت به کارت معمولا گزینه مناسبی برای انجام کل عملیات در یک مرحله نیست. در چنین شرایطی می توان از روش های بین بانکی مانند پایا یا ساتنا استفاده کرد.
همچنین باید توجه داشت که سقف کارت به کارت با سقف خرید از کارتخوان یکی نیست. پرداخت برای خرید کالا یا خدمات، مقررات و محدودیت های جداگانه ای دارد.
سقف انتقال وجه با پایا
پایا یکی از سامانه های انتقال وجه بین بانکی است و بیشتر برای انتقال مبالغ متوسط و پرداخت هایی مناسب است که نیاز به تسویه لحظه ای ندارند.
از اول خرداد 1404، سقف هر دستور پرداخت پایا از 100 میلیون تومان به 200 میلیون تومان افزایش پیدا کرد. بنابراین در چارچوب مقررات مربوط، امکان ثبت دستور پرداخت تا سقف 200 میلیون تومان در هر دستور وجود دارد.
پایا برخلاف کارت به کارت برای انتقال وجه با شماره شبا طراحی شده است. به همین دلیل، هنگام استفاده از آن باید شماره شبای مقصد را با دقت وارد کنید.
یکی از نکات مهم درباره پایا، زمان واریز است. انتقال پایا لزوما به صورت آنی انجام نمی شود و زمان تسویه آن به چرخه های تسویه سامانه و ساعت ثبت دستور پرداخت بستگی دارد. بانک مرکزی نیز درباره توجه به زمان انجام تراکنش های پایا و ساتنا، به ویژه در ساعات غیر کاری و روزهای تعطیل، هشدار داده است.
سقف انتقال وجه با ساتنا
ساتنا برای انتقال وجه بین بانکی با مبالغ بالاتر کاربرد دارد و معمولا زمانی مورد توجه قرار می گیرد که مبلغ انتقال از ظرفیت روش های خرد بیشتر باشد.
بر اساس تغییرات ابلاغ شده در سال 1404، کف مبلغ دستور پرداخت بین مشتری در ساتنا از 50 میلیون تومان به 100 میلیون تومان افزایش پیدا کرده است. بنابراین ساتنا برای مبالغ کمتر از این میزان، ابزار معمول انتقال بین بانکی محسوب نمی شود.
نکته مهم این است که نباید ساتنا را صرفا با عبارت «انتقال فوری» تعریف کرد. زمان واریز به ساعت کاری، روز انجام تراکنش و شرایط سامانه بستگی دارد. به همین دلیل، اگر انتقال وجه برای یک معامله حساس مانند خرید خودرو یا ملک انجام می شود، بهتر است صرفا به ثبت درخواست اکتفا نکنید و واریز قطعی وجه به حساب مقصد را نیز بررسی کنید.
سقف انتقال وجه با سامانه پل
سامانه پل یا «پرداخت لحظه ای» برای انتقال وجه بین بانکی سریع طراحی شده است و می تواند برای مبالغی که در محدوده کارت به کارت قرار نمی گیرند اما به انتقال های بسیار بزرگ ساتنا نیاز ندارند، گزینه مناسبی باشد.
از اول خرداد 1404، سقف روزانه انتقال غیر حضوری در سامانه پل به 50 میلیون تومان و سقف روزانه انتقال حضوری به 100 میلیون تومان افزایش یافت. همچنین تعداد دستورهای پرداخت قابل دریافت توسط هر ذینفع در این سامانه، روزانه حداکثر پنج دستور پرداخت تعیین شده است.
در نتیجه، پل از نظر مبلغ و سرعت، جایگاهی بین روش های انتقال خرد و سامانه های انتقال مبالغ بالاتر دارد.
آیا سقف انتقال وجه برای همه بانک ها یکسان است؟
اصل محدودیت هایی که بانک مرکزی برای سامانه های بین بانکی تعیین می کند، مبنای فعالیت شبکه بانکی است؛ اما ممکن است یک بانک در برخی کانال های خود محدودیت عملیاتی یا تنظیمات متفاوتی داشته باشد.
برای مثال، سقف قابل استفاده در همراه بانک، اینترنت بانک، خودپرداز یا شعبه ممکن است بر اساس نوع خدمت متفاوت باشد. علاوه بر این، نوع حساب، وضعیت مشتری و مقررات مربوط به شفاف سازی تراکنش ها می تواند در انجام برخی عملیات تاثیر داشته باشد.
به همین دلیل، اگر مبلغ مورد نظر شما بالا است، بهتر است پیش از انتقال، سقف همان خدمت را در بانک مبدا بررسی کنید.
آیا می توان با چند تراکنش سقف را دور زد؟
وجود سقف برای هر تراکنش به این معنی نیست که می توان بدون محدودیت با تقسیم مبلغ، تمام کنترل های بانکی را کنار گذاشت. بانک ها علاوه بر سقف هر ابزار، تراکنش ها و الگوهای مالی را نیز در چارچوب مقررات مربوط بررسی می کنند.
برای مبالغ قابل توجه، ممکن است ارائه اسناد و مدارک مربوط به علت انتقال وجه ضروری باشد. اجرای خدمات در سقف های تعیین شده نیز منوط به رعایت دستورالعمل شفاف سازی تراکنش های بانکی اشخاص و مقررات مبارزه با پولشویی است.
بنابراین اگر مبلغ زیادی را بابت خرید ملک، خودرو، سرمایه گذاری یا معامله تجاری پرداخت می کنید، بهتر است مدارک مربوط به معامله مانند قرارداد، فاکتور یا سایر اسناد معتبر را نگهداری کنید.
سقف برداشت وجه نقد از خودپرداز
سقف تراکنش های بانکی فقط به انتقال وجه مربوط نمی شود و برداشت نقدی نیز محدودیت مخصوص خود را دارد. سقف برداشت از خودپرداز می تواند با توجه به بخشنامه های بانک مرکزی، شرایط زمانی و سیاست های اجرایی بانک تغییر کند.
در سال 1404، گزارش های منتشر شده درباره سقف برداشت روزانه از خودپردازها، رقم معمول 300 هزار تومان را اعلام کرده اند و در برخی مناسبت های خاص افزایش موقت این مبلغ نیز اعمال شده است.
بنابراین برای دریافت مبالغ بالا به صورت نقدی، خودپرداز معمولا گزینه مناسبی نیست و ممکن است مراجعه به شعبه یا استفاده از روش انتقال بانکی راه حل مناسب تری باشد.
سقف خرید با کارت بانکی چقدر است؟
سقف خرید نیز با سقف انتقال وجه تفاوت دارد. ممکن است فردی نتواند 50 میلیون تومان را کارت به کارت کند، اما بتواند با کارت بانکی خود خریدی با مبلغ بالاتر انجام دهد؛ زیرا این دو عملیات در شبکه بانکی تحت مقررات یکسانی قرار نمی گیرند.
گزارش های مربوط به سال 1404، سقف خرید روزانه با کارت های بانکی را تا 200 میلیون تومان اعلام کرده اند.
به همین دلیل هنگام بررسی سقف تراکنش های بانکی باید مشخص کنید دقیقا درباره چه نوع تراکنشی صحبت می کنید: انتقال کارت به کارت، خرید، برداشت نقدی، پایا، ساتنا یا پل.
برای انتقال مبلغ بالا کدام روش بهتر است؟
انتخاب روش مناسب به مبلغ و سرعت مورد نیاز بستگی دارد. برای مبالغ کوچک و روزمره، کارت به کارت ساده ترین گزینه است. اگر مبلغ از سقف کارت به کارت بیشتر باشد و فوریت بسیار زیادی نداشته باشد، پایا می تواند انتخاب مناسبی باشد.
برای مبالغ بالاتر که در محدوده ساتنا قرار می گیرند، استفاده از ساتنا منطقی تر است. در مقابل، اگر سرعت انتقال و مبلغ در محدوده تعیین شده برای پل باشد، این سامانه می تواند گزینه قابل توجهی باشد.
برای مثال، تصور کنید قصد پرداخت 150 میلیون تومان بابت یک معامله را دارید. کارت به کارت برای چنین مبلغی مناسب نیست. پایا می تواند این مبلغ را در قالب یک دستور پرداخت پوشش دهد، در حالی که ساتنا نیز از نظر حداقل مبلغ در محدوده قابل استفاده قرار دارد. اگر سرعت انتقال برای شما اهمیت زیادی داشته باشد، باید زمان و شرایط تسویه روش انتخابی را نیز بررسی کنید.
جهت مشاوره با شرکت شایگان رهروان هیراد فرم را پر کنید
هنگام انتقال وجه به چه نکاتی توجه کنیم؟
قبل از هر تراکنش بانکی، چند نکته ساده می تواند از اشتباهات پرهزینه جلوگیری کند:
- شماره کارت یا شبا را چند بار بررسی کنید.
- سقف همان روش انتقال را قبل از ثبت تراکنش بدانید.
- برای مبالغ بالا، مدارک مربوط به علت انتقال را نگهداری کنید.
- در تراکنش های پایا و ساتنا، زمان ثبت و چرخه تسویه را در نظر بگیرید.
- برای معامله های مهم، صرفا به تصویر رسید اکتفا نکنید و واریز وجه را در حساب مقصد بررسی کنید.
- کد تایید، رمز پویا و اطلاعات بانکی را در اختیار دیگران قرار ندهید.
- در صورت مشاهده محدودیت غیرمنتظره، ابتدا پیام خطا و قوانین همان بانک را بررسی کنید.